Investir na infraestrutura brasileira: o que o investidor estrangeiro precisa proteger antes de comprometer seu capital
O retorno de um projeto depende de direitos, contratos e decisões que precisam funcionar juntos. Compreender essa estrutura é parte essencial da decisão de investir.
Quem examina um projeto de infraestrutura costuma começar pelos números. Quanto será necessário investir? Quando a operação começará a gerar receita? Qual é a demanda esperada? Em quanto tempo o capital poderá ser recuperado?
São perguntas indispensáveis. Mas, entre a projeção financeira e o resultado que chegará ao investidor, existe um percurso jurídico que pode alterar sensivelmente essas respostas.
Uma obra depende de acesso às áreas. A receita pode estar condicionada ao cumprimento de indicadores de desempenho. A aquisição de uma empresa pode exigir autorização para a mudança de controle. A distribuição de resultados precisa respeitar obrigações financeiras, regras societárias e tributação. Mesmo quando há fundamento para recuperar uma perda, o tempo necessário para obter essa recuperação pode pressionar o caixa do empreendimento.
Para o investidor estrangeiro, compreender esse percurso exige familiaridade com um ambiente institucional diferente daquele em que está habituado a atuar. A experiência adquirida em outros países ajuda, mas não permite presumir que contratos, autorizações e garantias produzirão aqui os mesmos efeitos.
O Brasil oferece diferentes caminhos de investimento em infraestrutura. Escolher entre eles exige olhar para o projeto concreto: o direito que será adquirido, as obrigações que o acompanham e as condições necessárias para que ele produza o retorno esperado. O assessoramento jurídico participa dessa escolha desde o planejamento, quando ainda há espaço para comparar estruturas, negociar proteções e rever premissas.
O primeiro cuidado é saber exatamente o que se está comprando
A expressão investimento em infraestrutura reúne operações bastante distintas. Um fundo pode adquirir participação minoritária em uma concessionária. Uma empresa pode assumir o controle de um operador. Um grupo pode disputar uma licitação, desenvolver um empreendimento autorizado ou financiar uma instalação que ainda será construída. Essas posições não oferecem a mesma influência sobre o projeto nem expõem o investidor aos mesmos problemas.
Ao adquirir ações de uma concessionária, o comprador passa a integrar a sociedade. Os direitos de exploração continuam vinculados à empresa e ao instrumento que os sustenta. O acionista não recebe, pela simples aquisição, liberdade para reorganizar a operação, alienar qualquer ativo ou mudar as condições do serviço.
Antes de discutir a proteção contratual da compra, é preciso reconstruir a posição jurídica da empresa. Quem é titular da concessão ou autorização? Quanto tempo resta de exploração? Quais investimentos ainda são obrigatórios? Há restrições à reorganização societária? Existem processos capazes de afetar a continuidade da atividade?
Para compreender essa exigência, é útil conhecer o modelo brasileiro de concessão. Pela Lei nº 8.987/1995, o poder público delega, mediante licitação e contrato por prazo determinado, a prestação de um serviço público a uma empresa ou consórcio. A concessionária assume investimentos, operação e riscos atribuídos pelo regime aplicável. Na concessão comum, a remuneração normalmente vem das tarifas pagas pelos usuários e pode incluir receitas acessórias previstas nos instrumentos do projeto. A titularidade pública do serviço permanece. [1]
O poder concedente é a União, o estado, o Distrito Federal ou o município responsável pelo serviço e por sua delegação. Outorga é a atribuição do direito de explorar a atividade, pelo instrumento previsto no regime aplicável; em certos projetos, também se fala em pagamento pela outorga, que é o valor devido ao poder público por essa atribuição. Uma rodovia concedida, por exemplo, pode combinar direito de cobrança de pedágio com obrigações de manutenção e expansão por décadas. O que se adquire é uma posição sujeita a essas condições.
As parcerias público-privadas, ou PPPs, seguem a Lei nº 11.079/2004. Na concessão patrocinada, a tarifa dos usuários é acrescida de contraprestação do parceiro público. Na administrativa, a administração é usuária direta ou indireta do serviço e a remuneração se estrutura segundo o contrato. Essa distinção muda a análise da receita, das garantias e do risco de pagamento. Projetos sujeitos a autorização ou a outros regimes setoriais devem ser examinados conforme suas próprias regras. [2]
Nas concessões regidas pela Lei nº 8.987/1995, a transferência da concessão ou do controle da concessionária exige prévia anuência do poder concedente. A ausência dessa aprovação pode levar à caducidade, modalidade de extinção da concessão por descumprimento, observados os requisitos legais e o devido processo. Essa exigência deve orientar a estrutura da aquisição desde a negociação do preço e do cronograma. [1]
Daí a relevância de separar a assinatura do contrato de aquisição de seu fechamento. Entre esses momentos, podem existir aprovações e outras condições a cumprir. O contrato deve esclarecer quem conduz cada providência, como a empresa será administrada durante esse intervalo e quais consequências haverá se a operação não puder ser concluída nos termos negociados.
A estrutura de entrada também precisa considerar eventuais restrições específicas ao capital estrangeiro, ao uso de imóveis e à atividade pretendida. A forma societária não resolve, sozinha, todas essas questões. Na aquisição de imóveis rurais, por exemplo, existe disciplina legal própria, cujo enquadramento exige exame da estrutura e da operação. [9]
A diligência precisa explicar o negócio
Uma diligência prévia pode reunir milhares de documentos e ainda deixar sem resposta a dúvida principal: vale a pena realizar esse investimento, nessas condições e por esse preço?
O problema aparece quando cada especialidade trabalha isoladamente. O jurídico identifica uma obrigação. A engenharia estima o custo de uma intervenção. A equipe financeira projeta a receita. Se essas informações não forem confrontadas, o investidor poderá aprovar um modelo que não corresponde ao empreendimento que receberá.
Imagine a aquisição de uma instalação em operação. O contrato exige determinado padrão de manutenção, mas parte dos equipamentos se aproxima do fim de sua vida útil. O relatório jurídico registra a obrigação; o relatório técnico aponta a necessidade de substituição. O que interessa à decisão é reunir os dois achados e calcular quando o desembolso ocorrerá, quanto afetará a disponibilidade da instalação e quem suportará seus efeitos.
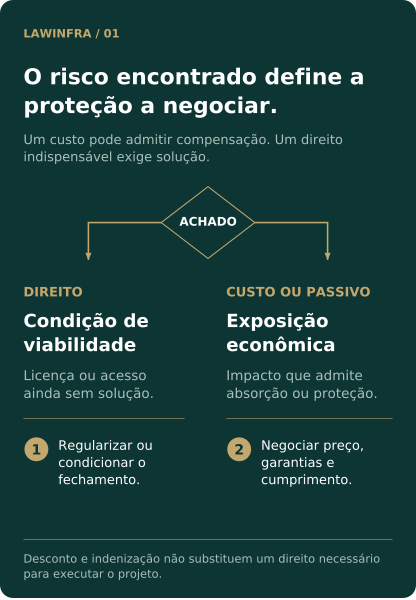
O mesmo raciocínio vale para uma disputa territorial, uma licença com condicionantes pendentes ou uma receita acessória cuja exploração depende de autorização. A due diligence, ou diligência prévia, deve transformar o achado em uma escolha: regularizar antes do fechamento, negociar outra proteção, ajustar o preço ou interromper a operação.
Há situações em que o risco pode ser tratado por indenização, retenção de parte do preço ou obrigação de regularização. Em outras, a fragilidade alcança o próprio fundamento do investimento. Uma redução de preço não permite executar uma atividade para a qual falta um direito indispensável.
Também convém examinar quem oferece a proteção. Uma cláusula de indenização perde força se o vendedor não tiver patrimônio ou se o recebimento depender de uma disputa longa e onerosa. A qualidade da redação e a capacidade de cumprir a obrigação precisam ser avaliadas juntas.
O projeto depende de mais de uma autoridade
O investidor encontrará no Brasil um conjunto de competências que varia conforme o setor, o território e a natureza da operação. Poder concedente, agência reguladora, órgão ambiental e autoridade concorrencial podem participar de decisões distintas sobre o mesmo empreendimento.
Conhecer seus nomes é apenas o começo. É necessário entender quem decide o quê e como uma decisão interfere nas demais. Uma autorização regulatória pode permitir determinada atividade sem resolver o acesso ao terreno. A regularidade ambiental não substitui uma aprovação exigida para a aquisição. Uma concordância manifestada em reunião não tem necessariamente os mesmos efeitos de um ato formal da autoridade competente.
Esse mapa institucional deve acompanhar o cronograma. Se uma etapa depende de três decisões, importa saber se os procedimentos podem avançar em paralelo ou se a ausência de uma delas impede o início dos outros.
Na avaliação ambiental, a existência de uma licença deve levar à leitura de seu conteúdo: qual atividade foi autorizada, quais condições foram impostas e como elas se relacionam com a operação ou expansão pretendida. O enquadramento precisa considerar a legislação vigente, incluindo a Lei nº 15.190/2025, as normas locais pertinentes e a situação jurídica dos dispositivos aplicáveis ao empreendimento. [3]
A análise territorial merece cuidado semelhante. Propriedade, posse, servidões, acessos e interferências com outras instalações podem determinar a viabilidade de uma obra. Quando pertinentes, também devem ser examinadas as obrigações relativas às comunidades afetadas, às consultas exigíveis e ao patrimônio cultural.
Em um projeto linear, como uma linha de transmissão, a indisponibilidade de um trecho pode comprometer o conjunto. Por isso, não basta informar que a maior parte das áreas está regularizada. É preciso compreender a situação dos pontos ainda pendentes e o efeito de cada um sobre o prazo de implantação.
O risco que está no contrato precisa aparecer na conta
A matriz de riscos é uma das partes mais importantes da avaliação de um projeto. Sua leitura deve chegar aos eventos que podem ocorrer durante a execução. Se a demanda ficar abaixo da estimativa, quem absorverá a perda? Se uma área não estiver disponível na data prevista, quais serão as consequências? Se surgir uma exigência adicional, haverá fundamento para recomposição? Que providências preservarão esse direito?
Essas respostas devem orientar o modelo financeiro. Quando o contrato atribui determinado risco ao investidor, a projeção não pode pressupor que o poder público o compensará depois.
O reequilíbrio econômico-financeiro busca restaurar a relação entre obrigações e remuneração originalmente estabelecida no contrato quando ocorre um evento que, segundo a lei e a distribuição de riscos, justifique essa recomposição. Ele não se confunde com reajuste, que costuma atualizar valores por fórmula contratual, nem com revisão, cujo alcance periódico ou extraordinário depende do regime. A proteção se articula com a lei, o edital e o contrato; desempenho inferior ao esperado não gera compensação automática. [1]
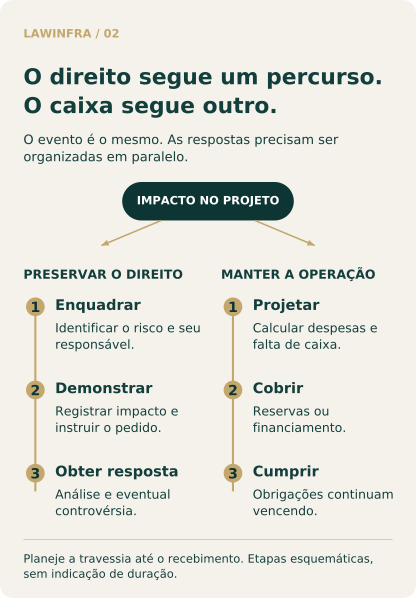
Mesmo diante de uma pretensão consistente, haverá um trabalho de demonstração. Registros de custos, cronogramas, comunicações, ordens recebidas e evidências dos efeitos do evento podem ser decisivos. Quando esses documentos não são produzidos durante a execução, reconstruir o ocorrido se torna mais difícil.
Há ainda uma questão a enfrentar antes de aportar: como o empreendimento se manterá enquanto discute a recomposição? O reconhecimento de um direito e seu efeito sobre o caixa podem ocorrer em momentos diferentes. Reservas, financiamento e estratégia de resolução precisam considerar esse intervalo.
Receita prevista e pagamento recebido são etapas diferentes
A análise da receita deve acompanhar o mecanismo que a produz. Em uma operação remunerada por tarifas, interessam a demanda, as regras de atualização, as condições de cobrança e o desempenho exigido. Em uma parceria público-privada, devem ser examinados os critérios da contraprestação, as possíveis deduções e as garantias das obrigações de pagamento.
A Lei nº 11.079/2004 admite mecanismos como fundos, seguro-garantia e garantias de organismos internacionais ou instituições financeiras. O investidor precisa verificar qual foi efetivamente adotado naquele contrato e como poderá ser utilizado. A previsão legal não constitui, por si, uma garantia para qualquer projeto. [2]
Isso exige ler além do nome do instrumento. Qual obrigação está coberta? Há recursos ou ativos suficientes? O acionamento depende de quais documentos? Existem limites, exclusões ou procedimentos que prolonguem o recebimento?
Essas perguntas também se aplicam às garantias oferecidas por parceiros privados. A avaliação deve considerar a possibilidade de execução, a solvência do obrigado e o tempo provável de recuperação.
No financiamento, é igualmente importante compatibilizar pagamento da dívida, investimentos obrigatórios e distribuição de resultados. Uma sociedade pode gerar receita e continuar impedida de distribuir os valores que o acionista esperava receber.
A estrutura internacional precisa considerar o caminho de volta do dinheiro
O ingresso dos recursos é uma etapa visível da operação. A remuneração e a recuperação do capital merecem planejamento desde o início. Integralização de capital, aquisição de participação e empréstimo externo têm funções distintas. A escolha afeta direitos, obrigações, registros, tributação e relação entre o investidor e a empresa brasileira.
Para fins cambiais, importa o enquadramento como residente ou não residente. A nacionalidade, isoladamente, não resolve essa classificação.
No investimento estrangeiro direto, o SCE-IED, Sistema de Prestação de Informações de Capital Estrangeiro de Investimento Estrangeiro Direto, e a regulamentação do Banco Central disciplinam a prestação de informações. As exigências variam conforme a operação e os critérios aplicáveis ao receptor, inclusive nas declarações periódicas. É necessário definir quem mantém os registros e assegura sua consistência com a contabilidade e os documentos societários. [4]
A avaliação tributária deve chegar ao resultado recebido pelo beneficiário no exterior. Tratados eventualmente aplicáveis, retenções, requisitos e a natureza do investidor precisam integrar o cálculo.
Um ponto exige atenção em 2026: a Lei nº 15.270/2025 prevê, como regra, retenção de 10% sobre lucros ou dividendos pagos, creditados, entregues, empregados ou remetidos ao exterior, com efeitos a partir de janeiro deste ano. A legislação contém exceções, regras relativas a resultados anteriores e previsão de crédito em determinadas condições. Sua aplicação precisa ser examinada antes de projetar o valor líquido da remessa. [5]
A moeda acrescenta outra variável. Um projeto com receita em reais e dívida em moeda estrangeira pode enfrentar pressão financeira mesmo sem descumprimento operacional. Se houver proteção cambial, devem ser considerados seu custo, duração e eventuais exigências de garantias.
O comitê de investimento precisa enxergar o percurso completo: quanto o projeto gera, quanto permanece disponível após suas obrigações e quanto poderá ser recebido pelo investidor, na moeda em que ele mede seu resultado.
A proteção do acionista continua depois da aquisição
A escolha de um parceiro brasileiro pode trazer experiência operacional e conhecimento do ambiente institucional. Para que essa associação funcione ao longo dos anos, a governança deve permitir enfrentar divergências sem paralisar o projeto.
Orçamento, novos aportes, endividamento, contratação de partes relacionadas e distribuição de resultados merecem regras claras. O acordo entre sócios deve explicar como as decisões serão tomadas e o que ocorrerá diante de impasse ou descumprimento.
Para o minoritário, acesso à informação é uma proteção central. Relatórios tardios ou excessivamente agregados podem impedir a identificação de problemas quando ainda seria possível reagir. Os direitos de participação precisam ser acompanhados de informação útil e de mecanismos proporcionais de resposta.
Para o controlador, o desafio inclui organizar poderes de representação e a relação entre os administradores no Brasil e as instâncias de decisão do grupo. Delegações imprecisas podem gerar compromissos relevantes sem a aprovação esperada pelos investidores.
A integridade faz parte dessa estrutura. A Lei nº 12.846/2013 estabelece responsabilidade objetiva administrativa e civil das pessoas jurídicas pelos atos lesivos nela previstos. A investigação de intermediários, pagamentos e relações com agentes públicos precisa alcançar a prática da empresa, e não apenas seus documentos de política interna. [6]
Antes do fechamento, deve ser examinado o enquadramento concorrencial. Operações sujeitas à aprovação prévia do Cade não podem ser consumadas antecipadamente. Também merecem cuidado a coordenação entre as empresas e a troca de informações sensíveis durante a negociação. A estrutura da transação e os grupos envolvidos precisam ser avaliados para identificar a obrigação de notificação e preservar sua independência enquanto necessária. [7]
O sistema de justiça também integra o risco do investimento
Uma disputa pode atingir o empreendimento em várias frentes: um desacordo com o construtor, uma cobrança tributária, uma reclamação trabalhista ou a contestação de um ato regulatório. Esses conflitos não percorrem necessariamente o mesmo caminho. Antes de investir, importa identificar quem poderá decidir cada questão, quais medidas estarão disponíveis e como o projeto continuará funcionando enquanto aguarda uma solução.
Um projeto pode se relacionar com diferentes ramos da Justiça
A Justiça brasileira se organiza em ramos comuns, estadual e federal, e especializados, trabalhista, eleitoral e militar. Para a infraestrutura, os três primeiros costumam concentrar as relações mais relevantes. Em regra, a ação começa perante um juiz de primeiro grau e os recursos seguem ao tribunal do respectivo ramo. A competência, isto é, a atribuição legal para julgar, depende da matéria, das partes e de outros critérios previstos na Constituição e nas leis. [11, 12]
| Relação ou disputa | Caminho judicial em regra |
|---|---|
| Sócios, fornecedores e contratos privados; concessão estadual ou municipal | Justiça Estadual: juízo de primeiro grau e Tribunal de Justiça (TJ), ressalvadas outras competências e convenção arbitral válida. |
| Ação envolvendo União, autarquia ou empresa pública federal, nos termos constitucionais | Justiça Federal: juízo federal e Tribunal Regional Federal (TRF), observadas as exceções do art. 109 da Constituição. |
| Relações de emprego do empreendimento | Justiça do Trabalho: Vara do Trabalho e Tribunal Regional do Trabalho (TRT); acesso ao TST conforme os requisitos legais. |
| Questões de lei federal ou constitucionais, quando preenchidos os requisitos | STJ e STF possuem funções específicas. O acesso não é automático nem constitui nova revisão geral dos fatos. |
O Superior Tribunal de Justiça (STJ) uniformiza a interpretação da legislação federal no âmbito de sua competência. O Supremo Tribunal Federal (STF) exerce a guarda da Constituição. Eles não são etapas obrigatórias de todo processo. A Justiça Eleitoral e a Militar completam o panorama, com matérias próprias. O Conselho Nacional de Justiça (CNJ) atua no controle administrativo, financeiro e disciplinar; não funciona como tribunal de recurso para reformar decisões. [12]
O fato de um investimento ser estrangeiro ou de o setor ser regulado pela União não desloca, sozinho, todas as suas disputas à Justiça Federal. Um conflito contratual com um fornecedor pode seguir na Justiça Estadual, enquanto uma ação contra uma agência reguladora federal pode pertencer à Federal. Uma eleição de foro tampouco afasta competência legal obrigatória. Por isso, o mapa de relações do projeto deve indicar o caminho de cada controvérsia, inclusive as que permanecerão judiciais apesar de cláusulas arbitrais em outros contratos. [11, 13]
Grandes contratos públicos: o tempo deve ser avaliado até a recuperação do crédito
Disputas sobre reequilíbrio econômico-financeiro, indenização por investimentos e rescisão de concessões exigem estimativas compatíveis com sua complexidade. Perícias de engenharia e contabilidade, reconstrução da execução contratual e controvérsias sobre a matriz de riscos podem prolongar a apuração. O planejamento deve abranger reconhecimento do direito, recursos, liquidação e cumprimento da decisão, inclusive a remessa necessária quando legalmente exigida. [13]
Para o investidor, o prazo relevante vai do ajuizamento ao efetivo recebimento. Ao tempo necessário para reconhecer o direito somam-se os períodos posteriores de recursos, liquidação, cumprimento da decisão e pagamento, conforme a trajetória do caso. Quando o crédito estiver sujeito a precatório, a espera pelo desembolso também integra esse horizonte. A estimativa deve acompanhar o percurso completo, contabilizando cada período uma única vez. [11, 13]
Precatórios comuns: a vitória judicial ainda precisa chegar ao caixa
Créditos contratuais e indenizações patrimoniais devidos pela Fazenda Pública podem gerar precatórios de natureza comum, sem a preferência dos créditos alimentares. A avaliação deve considerar o ente devedor, o regime de pagamento, a posição na ordem cronológica e os recursos destinados à fila. A natureza pública do contratante, por si só, não estende esse regime a toda empresa estatal. [11, 19]
Uma pesquisa de Mauro D. Romano Júnior, na UFTM, examinou os precatórios pagos por Ribeirão Preto entre 2015 e 2017. Nos 355 registros de natureza não alimentar, a média entre o ano de início da ação e o ano do pagamento foi de 10,1 anos, com mediana de 11 anos. Esse resultado abrange a tramitação judicial e o recebimento do crédito. A amostra municipal histórica tinha forte presença de litígios de empréstimos para expansão de linhas telefônicas; seu alcance está restrito a esse conjunto de pagamentos. [18]
No setor de infraestrutura, a disputa entre a Álya Construtora e o DNIT oferece um exemplo documentado. A ação nº 0087040-49.2014.4.01.3400 discutia a rescisão unilateral do Contrato nº 175/2006. Em 11 de março de 2025, a Diretoria Colegiada do DNIT autorizou a celebração de acordo. A ata registra julgamento em apelação, tentativa de composição iniciada em 2021 e pagamento previsto por precatório. Mais de dez anos separavam o ano do ajuizamento dessa autorização, etapa ainda anterior ao recebimento que o documento não atesta. [17]
Mais de dez anos até a autorização para acordo
Álya × DNIT · Rescisão contratual · Pagamento previsto por precatório
A duração da espera pelo precatório depende do ente devedor, do regime aplicável, da posição do crédito na ordem de pagamentos e dos recursos destinados à quitação. Créditos contratuais de natureza comum não contam com a preferência dos alimentares. Esses elementos precisam entrar na avaliação jurídica e financeira desde a contratação, pois o reconhecimento de uma indenização pode anteceder por anos sua conversão em recursos disponíveis para o empreendimento. [11, 19]
Vencer a disputa e recuperar o dinheiro são problemas distintos
Durante a controvérsia, a empresa continua pagando salários, fornecedores, seguros e dívida. O custo do conflito inclui honorários, custas, perícias e garantias, mas também financiamento adicional, recursos imobilizados, decisões adiadas e oportunidades perdidas. Uma incerteza relevante pode dificultar a renegociação do crédito, exigir reservas e reduzir o preço que um comprador aceita pagar pela participação.
Esse efeito aparece mesmo quando o direito é reconhecido ao final. Em um exemplo apenas financeiro, receber R$ 10 milhões daqui a três, sete ou dez anos corresponde hoje a cerca de R$ 7,12 milhões, R$ 4,52 milhões ou R$ 3,22 milhões, usando taxa de desconto efetiva de 12% ao ano. O cálculo é valor presente = valor futuro ÷ (1 + taxa) elevado ao número de anos. Os horizontes são hipotéticos; o exemplo mantém o recebimento nominal fixo e não inclui correção, juros, tributos, despesas ou risco de inadimplemento. Ele isola o efeito do tempo, sem estimar a duração judicial.
A recuperação ainda depende da solvência do devedor e das garantias disponíveis. Quando a cobrança judicial alcança a Fazenda Pública, deve-se examinar o regime aplicável de requisição de pequeno valor ou precatório, isto é, o procedimento constitucional de pagamento, com efeitos próprios sobre o prazo. Uma sentença favorável e uma garantia de pagamento efetivamente utilizável precisam receber tratamentos distintos no modelo financeiro. [11, 13]
O planejamento deve simular cenários: quanto caixa será necessário se uma pretensão permanecer sem recebimento por determinado período? Quais compromissos continuarão vencendo? Há garantia que possa ser acionada antes da solução final? O orçamento da disputa e a reserva para manter a operação devem ser definidos em conjunto, com responsáveis por preservar provas, comunicar eventos e acompanhar prazos.
A escolha do método de resolução começa na estrutura do negócio
Esse diagnóstico conduz à construção de um sistema de prevenção e resolução de controvérsias compatível com o projeto. O objetivo é tratar o desacordo antes que ele comprometa a execução e reservar mecanismos de decisão para os casos em que o consenso não for possível. Métodos diferentes podem se complementar, desde que cada etapa tenha função e prazo claros.
| Instrumento | Contribuição ao projeto | O que precisa ser definido |
|---|---|---|
| Negociação | Permite resposta direta e ajustes comerciais ou operacionais. | Representantes com poderes, prazo e registro do que foi acordado. |
| Mediação | Um terceiro imparcial facilita a construção de uma solução pelas partes. | Participantes, autoridade para negociar, prazo e formalização do acordo. |
| Comitê de disputas (dispute board) | Pode acompanhar a execução e tratar questões técnicas e contratuais próximas de sua origem. | Composição, matérias, efeito das recomendações ou decisões e forma de contestação. |
| Arbitragem | Oferece decisão vinculante por árbitros escolhidos segundo a convenção e o regulamento. | Arbitrabilidade, instituição, tribunal, sede, idioma, prova, custos e execução. |
| Poder Judiciário | Decide matérias de sua competência e presta apoio coercitivo, urgente ou de execução quando necessário. | Juízo competente, estratégia de proteção, cobrança e interação com os outros métodos. |
Na mediação, o terceiro não impõe a solução: ajuda as partes a construí-la, inclusive combinando pagamento, ajuste de cronograma, revisão de escopo e preservação da relação. Em obras longas, um comitê de disputas permanente pode reduzir o intervalo entre o surgimento do problema e seu tratamento. A eficácia dessa previsão depende de sua competência e do efeito atribuído às manifestações do comitê. A Lei nº 14.133/2021 admite conciliação, mediação, comitê de disputas e arbitragem nas contratações que rege, para direitos patrimoniais disponíveis. [15, 16]
Uma cláusula escalonada pode prever negociação, depois mediação e, persistindo a controvérsia, arbitragem. É necessário disciplinar o início e o encerramento de cada etapa e preservar o acesso a medidas urgentes. Também se deve examinar a prescrição e o efeito jurídico de cada procedimento sobre os prazos. Etapas sem prazo ou representantes sem poder de decisão podem apenas prolongar a exposição econômica.
A arbitragem pode oferecer especialização e maior controle sobre o procedimento, mas sua duração e seu custo dependem do caso, da prova e da condução pelas partes e pelo tribunal. O prazo legal supletivo de seis meses para a sentença não é uma média de mercado nem uma garantia de encerramento e pagamento nesse período. A cobrança forçada de uma sentença arbitral pode exigir o Judiciário; a sentença estrangeira depende de homologação pelo STJ para reconhecimento ou execução no Brasil. [8, 13]
A convenção arbitral alcança as partes vinculadas e as matérias arbitráveis nela abrangidas. Não concentra automaticamente reclamações de terceiros, controvérsias tributárias ou todo o controle de atos públicos. Com a administração pública, a solução consensual e a arbitragem exigem exame da disponibilidade dos direitos, dos poderes dos representantes, das autorizações e das regras do regime aplicável. [8, 15, 16]
A redução do risco vem da combinação entre método adequado, contrato coerente, prova preservada e capacidade de cumprir o resultado. Desde o planejamento, o assessoramento jurídico deve ajudar a escolher essa combinação e confrontar seu custo com a exposição que pretende tratar. Assim, a cláusula de disputas participa da proteção do fluxo de caixa e da continuidade do projeto, em vez de permanecer isolada no fim da minuta.
A cláusula arbitral deve acompanhar o regime do projeto
A cláusula de resolução de disputas precisa conversar com o empreendimento. Quais matérias serão submetidas à arbitragem? Como os árbitros serão escolhidos? Quantos integrarão o tribunal? Qual será a sede, o idioma e o regulamento? Como serão tratados contratos relacionados e medidas urgentes?
Nas relações com a administração pública, a arbitragem pode alcançar direitos patrimoniais disponíveis, deve ser de direito e respeitar a publicidade. Nas concessões e PPPs, as leis específicas preveem arbitragem no Brasil e em língua portuguesa. Uma cláusula usual em contratos internacionais privados pode ser inadequada nesse contexto. [1, 2, 8]
A escolha da instituição não encerra a análise. A formação do tribunal, a experiência dos julgadores e a possibilidade de participação efetiva das partes merecem atenção, sobretudo porque a sentença arbitral não está sujeita a recurso judicial ordinário para novo exame do mérito. Pedidos de esclarecimento e controle judicial de nulidade têm funções próprias e não equivalem a uma apelação. [8]
O investidor estrangeiro também precisa examinar eventual proteção internacional. Sua nacionalidade não lhe assegura, por si só, acesso à arbitragem contra o Estado brasileiro. Os Acordos de Cooperação e Facilitação de Investimentos adotam modelo próprio, com mecanismos de prevenção e solução de controvérsias entre Estados. O alcance de cada acordo depende de seu conteúdo e de sua vigência. [10]
Uma boa entrada já considera a saída
A venda futura da participação pode depender de direitos de preferência, obrigações de venda conjunta, anuências e restrições assumidas no financiamento. Essas condições influenciam a liquidez do investimento e devem ser conhecidas antes da aquisição.
O prazo restante do projeto, os investimentos ainda necessários e as obrigações de encerramento também afetam o valor que outro comprador poderá oferecer. Uma opção de venda contratual exige avaliar a capacidade de quem se obriga a comprar e as condições para efetuar a transferência.
Nas concessões, devem ser identificados os bens reversíveis: ativos vinculados à prestação do serviço que, conforme a lei e o contrato, retornam ao poder concedente ao fim da concessão para assegurar sua continuidade. Eles não se confundem com todos os bens da empresa. A reversão e eventual indenização por investimentos ainda não amortizados ou depreciados precisam integrar a avaliação da saída. O término contratual não torna todos os ativos empregados no serviço disponíveis para livre alienação. [1]
Planejar a saída ajuda a avaliar se a entrada faz sentido. Permite reconhecer compromissos que continuarão depois da venda e distinguir uma possibilidade contratual de uma alternativa efetivamente realizável.
O assessoramento jurídico participa da construção do investimento
A contribuição jurídica mais relevante costuma ocorrer antes de a minuta estar pronta. É nessa fase que se escolhem a posição do investidor, o veículo de entrada, a relação com os parceiros e as condições para comprometer o capital. Quando essas escolhas já foram feitas, a revisão do contrato pode identificar um problema sem dispor de espaço suficiente para corrigi-lo.
No planejamento, o assessoramento especializado ajuda a comparar estruturas e a compreender suas consequências. Uma participação minoritária pode preservar flexibilidade financeira, mas exigir direitos de informação e governança especialmente cuidadosos. Uma aquisição de controle amplia a capacidade de decisão e traz outra exposição. O financiamento entrega posição de credor, com proteção ligada ao fluxo e às garantias. A escolha deve acompanhar o propósito econômico e as possibilidades jurídicas da operação.
Na tomada de decisões, a equipe jurídica precisa traduzir seus achados em alternativas. Se determinada aprovação for exigível, a orientação deve alcançar a sequência da operação, o prazo, as condições de fechamento e a distribuição do risco de não obtê-la. Se houver um passivo, deve discutir quem poderá responder, como se fará a cobrança e quais proteções são realizáveis. O parecer ganha utilidade quando permite decidir o próximo passo.
Na construção das relações jurídicas, o trabalho é organizar compromissos que possam ser executados. Investidores, operadores, construtores, fornecedores e financiadores assumem obrigações conectadas. Se o contrato de construção promete uma entrega que depende de área ainda indisponível, ou o financiamento exige receita antes da data em que a operação poderá começar, a incompatibilidade precisa ser resolvida antes da assinatura.
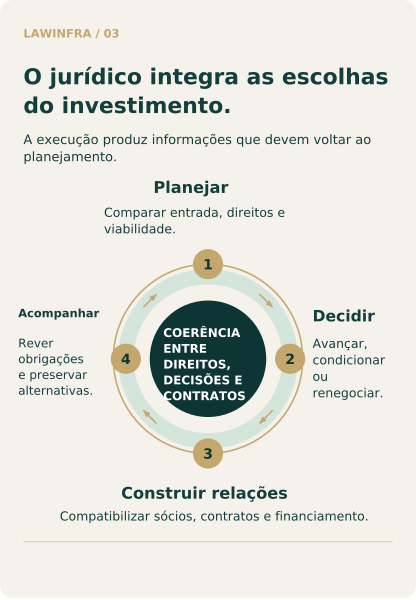
Contratos conectados precisam funcionar como conjunto
Uma relação jurídica bem construída esclarece deveres e cria condições para cumpri-los. O acordo de sócios deve se harmonizar com o financiamento. O contrato de implantação deve considerar as exigências da outorga. Garantias, seguros e mecanismos de solução de disputas precisam cobrir os riscos para os quais foram negociados.
O trabalho jurídico não substitui o julgamento empresarial. Ele permite que o investidor saiba o que está assumindo e compare opções com consequências conhecidas. Também pode revelar que uma estrutura inicialmente descartada oferece melhor combinação entre controle, financiamento e possibilidade de saída.
Depois do aporte, esse acompanhamento deve permanecer próximo da engenharia, da operação e da gestão financeira. Novas contratações, atrasos, exigências regulatórias e decisões dos sócios podem modificar a exposição. Algumas mudanças exigem autorização; outras demandam comunicação e registro para preservar direitos.
Em infraestrutura, muitas perdas começam pequenas: uma comunicação não formalizada, um prazo que passou sem providência, uma obrigação compreendida de modo incompleto ou um registro que deixou de ser produzido. Ao longo de um contrato extenso, essas falhas podem afetar tanto o resultado quanto a capacidade de defendê-lo.
Segurança jurídica para atravessar a vida do projeto
Uma decisão de investimento bem construída reúne direitos verificáveis, riscos que o capital consegue suportar, governança capaz de agir e mecanismos de resposta utilizáveis. A diligência prepara a decisão inicial; o acompanhamento preserva a coerência dessa estrutura durante a execução.
Para o investidor estrangeiro, esse cuidado tem valor adicional: permite explicar o projeto a acionistas e financiadores que trabalham com outro ambiente jurídico e precisam compreender por que determinada decisão é possível, quais condições a sustentam e como serão tratados seus efeitos.
O assessoramento jurídico especializado é essencial nessa tradução e na construção das relações das quais o investimento depende. Deve participar do planejamento, acompanhar as escolhas e ajudar a organizar compromissos compatíveis entre si. Sua presença próxima das decisões permite tratar o risco enquanto ainda há alternativas, em vez de restringir o trabalho à reação diante de um problema consolidado.
Segurança jurídica, nesse percurso, significa poder comprometer capital com conhecimento do que foi adquirido, das obrigações assumidas e dos caminhos disponíveis se o projeto se afastar do previsto. Quanto melhor essas relações forem construídas na origem e acompanhadas ao longo do tempo, maior será a capacidade de proteger o investimento e sustentar seu retorno.