Antes do investimento: o que uma empresa precisa avaliar para entrar na infraestrutura brasileira
Uma avaliação integrada dos direitos, da execução e dos riscos: da outorga e da receita às garantias, à governança e à recuperação do capital.
Uma oportunidade em infraestrutura costuma chegar acompanhada de números: valor do investimento, extensão da concessão, capacidade instalada, demanda projetada e prazo de retorno. Esses indicadores são necessários, mas não mostram, sozinhos, se a empresa poderá construir, operar, receber e resolver dificuldades dentro do horizonte financeiro previsto.
Uma rodovia pode ter tráfego promissor e depender de desapropriações ainda não concluídas. Um terminal pode ter localização estratégica e enfrentar restrições de acesso terrestre. Um empreendimento de energia pode estar tecnicamente avançado, mas depender de conexão, contratação de receita ou condições ambientais não resolvidas. Em cada hipótese, o valor econômico precisa ser confrontado com o caminho jurídico e operacional que permitirá realizá-lo.
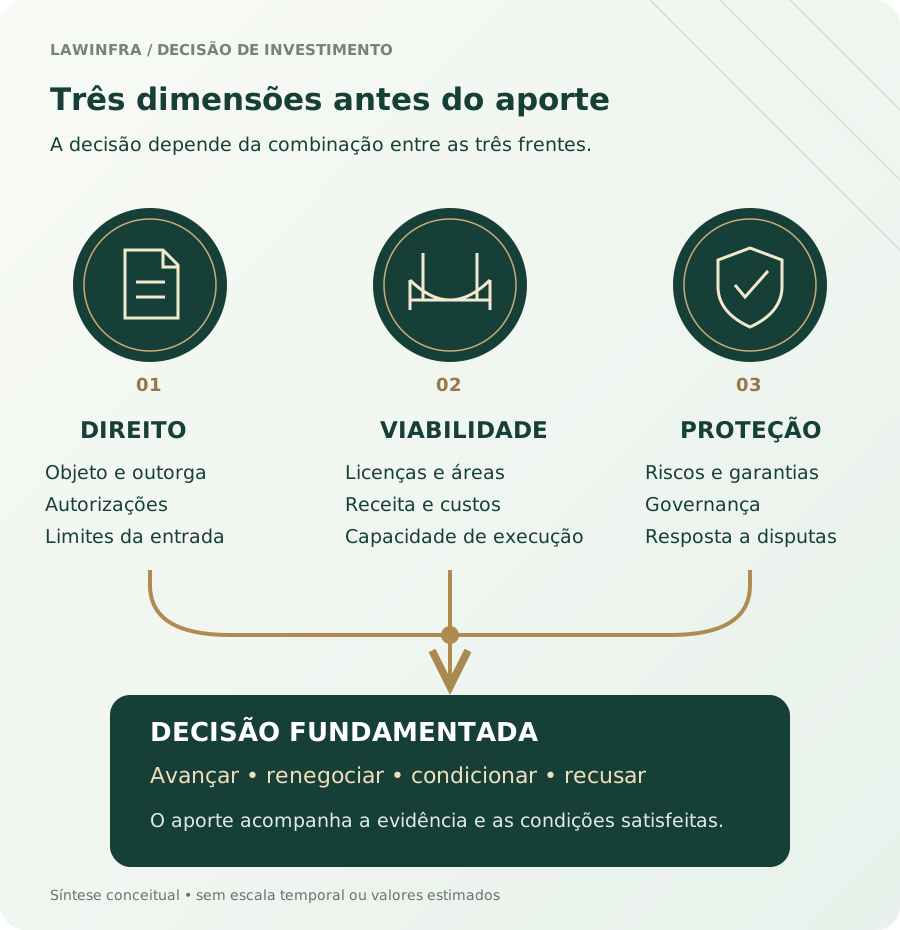
Este guia propõe uma avaliação integrada para investidores, operadores, construtoras e parceiros financeiros. Segurança jurídica, nessa perspectiva, significa compreender direitos, obrigações e incertezas; distribuir riscos de modo executável; documentar os pressupostos da decisão; e preparar respostas para situações adversas. Nenhum roteiro substitui a diligência específica do ativo, mas uma investigação bem organizada evita que lacunas essenciais sejam percebidas somente depois do aporte.
1. Definir o que a empresa pretende adquirir ou assumir
Entrar em infraestrutura pode significar vencer uma licitação, adquirir ações de uma concessionária, construir para um operador, financiar uma sociedade de propósito específico, comprar um ativo autorizado ou participar de uma associação empresarial. Cada alternativa cria uma exposição diferente. O acionista assume riscos do negócio e da governança; o construtor, da execução e do pagamento; o financiador, da capacidade de serviço da dívida e das garantias.
A primeira diligência deve, portanto, definir o objeto real: qual direito está sendo adquirido, quem o detém, quais limites acompanham esse direito e quais atos são necessários para transferi-lo ou exercê-lo. Comprar uma participação societária não equivale a adquirir propriedade plena sobre todos os bens utilizados na operação. Alguns bens podem ser reversíveis, arrendados, sujeitos a garantia ou vinculados à continuidade do serviço.
Também é necessário distinguir empreendimento novo, ainda em desenvolvimento, de ativo em operação. No primeiro, a atenção recai sobre implantação, licenças, financiamento e geração inicial de receita. No segundo, sobre desempenho, passivos, manutenção diferida, investimento obrigatório e qualidade da informação histórica. Uma empresa lucrativa pode exigir reposição de ativos que consumirá parte relevante do caixa futuro.
2. Identificar o regime jurídico e as autoridades competentes
Infraestrutura não tem um regime único. Concessão comum, parceria público-privada, autorização e contratos privados têm estruturas distintas. A análise deve identificar a legislação setorial, o instrumento de outorga, o edital, o contrato, seus anexos e alterações, além das competências do poder concedente e do regulador. Nas concessões, a Lei nº 8.987/1995 disciplina a estrutura contratual e aspectos como transferência de controle, reversibilidade e extinção. Nas PPPs, a Lei nº 11.079/2004 estabelece regras próprias, incluindo repartição de riscos e mecanismos de remuneração e garantia.
O mapa institucional deve responder quem autoriza, quem fiscaliza, quem licencia, quem paga e quem decide cada tipo de pedido. Esses papéis podem estar distribuídos entre União, estados, municípios, agências reguladoras e outros órgãos. A interlocução com uma autoridade não dispensa a manifestação de outra quando suas competências são diferentes.
A equipe deve organizar um inventário de atos públicos indispensáveis, com situação, prazo, responsável e dependências. A expressão “o projeto está aprovado” é insuficiente: aprovado por quem, para qual etapa, com quais condições e durante quanto tempo?
3. Fazer uma diligência que atravesse os documentos e alcance o ativo
A diligência prévia, ou due diligence, deve integrar frentes jurídica, técnica, ambiental, financeira, tributária, trabalhista e de integridade. Análises separadas podem deixar escapar relações decisivas: uma obrigação ambiental afeta o orçamento da obra; uma deficiência de manutenção afeta a receita; uma restrição regulatória afeta a garantia do financiamento.
O conjunto de documentos disponibilizado para a diligência, conhecido como data room, precisa ser confrontado com fontes externas e evidências de campo. Para um ativo operacional, contratos, registros contábeis, relatórios regulatórios e indicadores de produção devem conversar entre si. Para um empreendimento novo, os estudos precisam revelar suas premissas e grau de maturidade. Informação ausente não deve ser tratada como risco inexistente.
O produto dessa investigação deve ser um relatório de decisão. Cada achado relevante precisa indicar efeito provável, documentos faltantes, forma de mitigação, responsável e momento de resolução. Uma pendência pode justificar ajuste de preço, retenção de parte do pagamento, garantia do vendedor ou condição para o fechamento. Outras tornam inadequado prosseguir enquanto não forem resolvidas.
4. Testar a matriz de riscos contra situações concretas
Uma matriz de riscos útil permite determinar quem suporta um evento, como ele será demonstrado e qual consequência contratual poderá produzir. A equipe deve testar hipóteses específicas: atraso na liberação de área, aumento excepcional de custos, demanda abaixo do previsto, mudança de regra, indisponibilidade de acesso, acidente relevante e atraso de pagamento.
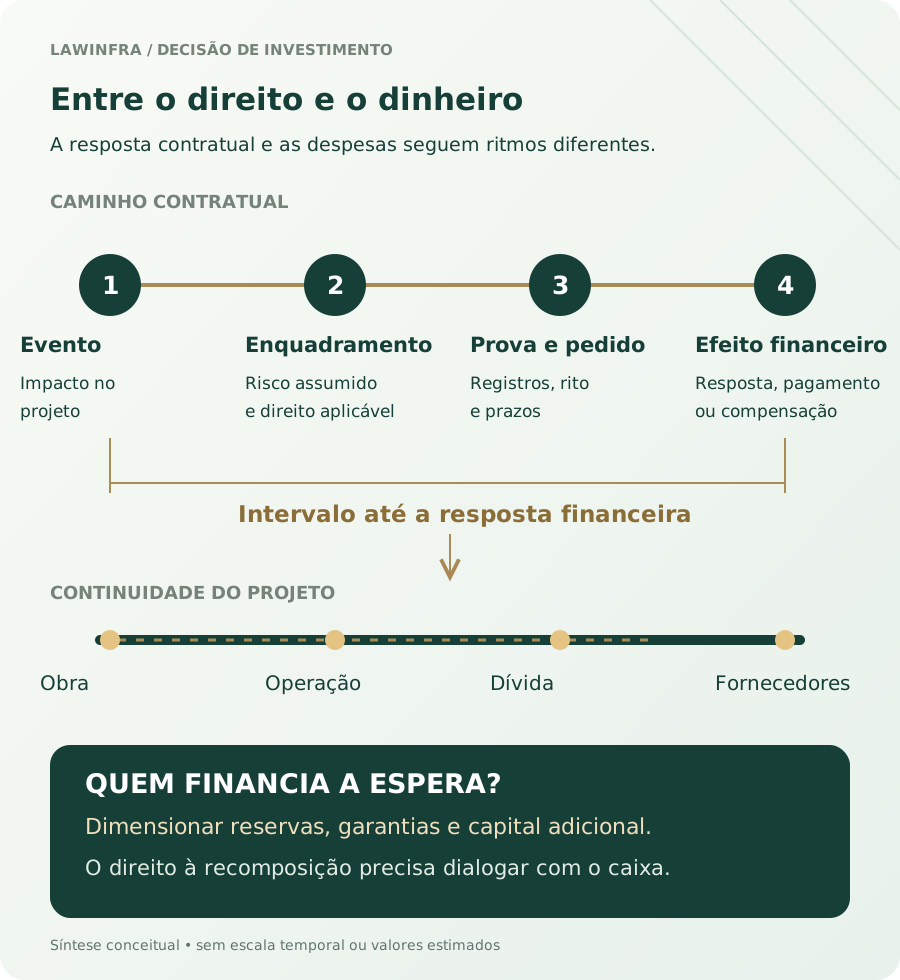
Não basta encontrar uma previsão de recomposição do equilíbrio econômico-financeiro. É necessário avaliar o enquadramento do evento, os riscos expressamente assumidos, as exigências de prova e o procedimento aplicável. Um direito controvertido que só produzirá caixa depois de anos não sustenta o serviço da dívida no mês seguinte.
Por isso, o modelo financeiro deve incluir o intervalo entre o evento e a solução. Pergunte quanto tempo a empresa consegue operar se houver receita menor ou gasto maior antes de uma decisão. A liquidez necessária para atravessar a controvérsia integra o custo do investimento.
| Evento a testar | Verificação essencial | Resposta a estruturar |
|---|---|---|
| Atraso na implantação | Responsabilidade pelas áreas, autorizações e interfaces | Marcos de liberação, registro de impedimentos e cenário de caixa |
| Receita abaixo do previsto | Risco de demanda, fórmula de remuneração e dados utilizados | Sensibilidade financeira e limites de endividamento |
| Pagamento público atrasado | Fonte, vinculação, acionamento e suficiência da garantia | Reserva de liquidez e procedimento de cobrança |
| Mudança regulatória | Exposição do projeto e mecanismos contratuais pertinentes | Monitoramento e documentação de efeitos |
| Controvérsia contratual | Competência, prova, rito e duração possível | Escalonamento de solução e financiamento do período de disputa |
5. Verificar se a receita é juridicamente e operacionalmente realizável
A receita deve ser decomposta por origem: tarifa, contraprestação pública, contrato de compra, receitas acessórias ou serviços complementares. Para cada componente, examine início de exigibilidade, reajuste, revisão, deduções, indicadores de desempenho, condições de pagamento e possibilidade de contestação.
Em PPPs, uma garantia de pagamento merece diligência própria. Quem é o garantidor? Quais ativos ou recursos sustentam a obrigação? O instrumento está constituído ou apenas previsto? Há condições para acionamento? Quanto tempo e quais atos são necessários para converter a proteção em dinheiro disponível? A força jurídica de uma garantia e sua liquidez prática precisam ser examinadas juntas.
Nas operações privadas, investigue concentração de clientes, capacidade de pagamento, volume mínimo, condições de rescisão e exposição a revisões. Não confunda uma estimativa comercial com um compromisso contratual exigível. Também verifique se a receita depende de uma infraestrutura externa que o investidor não controla.
6. Tratar licenciamento, território e comunidades como caminho crítico
A diligência ambiental deve identificar o regime aplicável, o órgão competente, a etapa do empreendimento, as licenças existentes, suas condições e as autorizações complementares necessárias. Licença emitida não encerra o assunto: condições de cumprimento, renovação, alterações de projeto e passivos anteriores podem afetar prazo, investimento e operação.
A investigação fundiária deve examinar domínio, posse, ocupações, servidões, desapropriações e conflitos sobre as áreas. O projeto pode depender de corredores de acesso, linhas, dutos ou instalações fora de seu perímetro principal. A titularidade de uma área e a autorização ambiental não se substituem: cada uma responde a uma exigência diferente. Avaliar apenas o terreno da unidade deixa descobertas essas interfaces.
Os impactos sobre comunidades precisam ser mapeados com rigor e participação adequada, inclusive quanto a procedimentos legalmente exigíveis em cada caso. A ausência de conflito judicial hoje não prova ausência de conflito social. Canais de diálogo, tratamento de reclamações e cumprimento dos compromissos assumidos devem integrar o planejamento.
7. Conferir a capacidade de construir, operar e financiar
O contrato principal não funciona isoladamente. Construção, fornecimento de equipamentos, operação, manutenção, seguros e financiamento precisam ter obrigações compatíveis. Se o operador deve iniciar o serviço em uma data, mas o fornecedor não garante a entrega essencial até então, a empresa assumiu uma lacuna que poderá resultar em penalidades e perda de receita.
Examine os contratos de engenharia e construção, as garantias de desempenho, as exclusões de responsabilidade, os limites de indenização e os procedimentos de alteração de escopo. Verifique como serão tratadas mudanças de projeto, condições de solo, disponibilidade de insumos e interfaces entre contratados. A alocação de risco deve alcançar quem consegue administrá-lo.
Na dívida, avalie juros, indexadores, vencimentos, obrigações financeiras e condições de desembolso. Os covenants são compromissos cujo descumprimento pode restringir distribuições ou gerar consequências sobre a dívida. As garantias e eventuais direitos de intervenção dos financiadores devem ser compatíveis com o regime da outorga e com as autorizações exigidas.
O teste financeiro deve combinar atrasos, aumento de custos e queda de receita. Testar cada variável isoladamente pode esconder a fragilidade de um projeto quando dois problemas acontecem ao mesmo tempo. É nessa análise que se identifica a necessidade real de capital adicional.
8. Investigar o parceiro e desenhar a governança antes do aporte
A escolha do parceiro local ou do operador deve considerar capacidade técnica, situação financeira, histórico de integridade e compatibilidade de objetivos. Também importa saber quem controla a empresa, quais pessoas ou entidades exercem influência e como se dão os negócios com partes relacionadas.
O acordo de sócios deve disciplinar orçamento, dívida, novos aportes, distribuição de resultados, contratação de empresas relacionadas, acesso à informação, conflitos de interesse e saída. O investidor minoritário precisa verificar quais direitos terá para impedir decisões críticas e quais mecanismos poderá usar diante de descumprimento.
Uma exigência futura de aporte pode ser economicamente mais relevante que o preço de entrada. É preciso definir consequências da falta de integralização, possibilidade de diluição e limites das decisões de financiamento. Regras sobre impasse decisório devem ser aplicáveis às circunstâncias reais dos sócios, e não apenas reproduzidas de um modelo.
9. Incorporar integridade, concorrência, tributos e dados à decisão
A diligência de integridade deve alcançar intermediários, agentes comerciais, fornecedores críticos, pagamentos e relações com o poder público. Controles formais precisam ser testados contra a prática. Uma política não protege o investidor se a operação depende de pagamentos cuja causa não pode ser explicada.
Em aquisições e associações, examine a eventual necessidade de aprovação do Cade e de autorização setorial. São verificações distintas. Quando houver controle prévio obrigatório de concentração, a operação não pode ser consumada antes da aprovação correspondente. O planejamento deve evitar integração prematura de equipes, informações sensíveis e decisões comerciais.
Na tributação, avalie o custo da estrutura e da operação durante o horizonte do investimento, inclusive transições normativas aplicáveis. Benefício fiscal não deve ser incluído como receita permanente sem exame de requisitos, prazo e exposição a perda. Nos dados e sistemas, identifique obrigações de proteção, segurança, continuidade e acesso aos registros essenciais.
10. Preparar a solução de conflitos e a produção de prova
Projetos longos precisam de uma arquitetura para dificuldades recorrentes. Negociação entre gestores, instância executiva, mediação, comitê de prevenção e resolução de disputas (dispute board) e arbitragem podem compor essa estrutura, conforme o contrato e o regime aplicável. Cada mecanismo deve ter objeto, responsáveis e prazos claros, preservando a possibilidade de resposta urgente.
A arbitragem com a administração pública está limitada a direitos patrimoniais disponíveis e deve ser de direito, respeitando a publicidade. Não se deve prometer sigilo integral ou arbitrabilidade de qualquer assunto. A convenção também precisa dialogar com as regras específicas da contratação pública.
A gestão da prova começa antes da disputa: diário de obra, atas, comunicações, medições, registros de impedimento e versões de projetos devem ser organizados e preservados. Um evento real pode ser difícil de demonstrar se não houver registro contemporâneo. A equipe técnica precisa saber quais fatos comunicar e em quanto tempo.
11. Projetar a saída e o encerramento desde a entrada
A avaliação deve incluir venda da participação, refinanciamento, expiração da outorga e extinção antecipada. Examine restrições à transferência, direitos de preferência, aprovações exigidas e critérios de indenização. O valor esperado de saída depende de um caminho jurídico viável.
Nas concessões, a reversão de bens e as condições de entrega podem gerar investimento relevante perto do fim do contrato. O investidor deve identificar padrões de conservação, inventário de ativos e método de apuração de valores. Não é prudente tratar toda despesa feita ao longo da operação como indenizável.
Para o capital estrangeiro, acrescente a análise da forma de ingresso, das informações ao Banco Central, da governança, do câmbio, da tributação transfronteiriça e da remessa de recursos. A estrutura internacional deve ser examinada em conjunto com os direitos, as obrigações e as restrições do ativo brasileiro.
12. Transformar a investigação em critérios de decisão
Ao final, o comitê de investimento deve receber um documento que permita decidir, e não uma coleção de pareceres desconectados. A recomendação deve apresentar os pressupostos econômicos, as condições para o fechamento, o risco residual e os limites que exigirão nova deliberação.
| Etapa | Entrega esperada | Questão para decidir |
|---|---|---|
| Triagem | Regime jurídico, objeto e riscos impeditivos | Vale aprofundar a oportunidade? |
| Diligência | Achados integrados e documentação pendente | O que precisa ser confirmado, corrigido ou precificado? |
| Estruturação | Contratos, governança, garantias e financiamento | As proteções são executáveis? |
| Fechamento | Condições satisfeitas e autorizações verificadas | O aporte pode ocorrer nesta configuração? |
| Operação | Calendário de obrigações e indicadores | Como perceber e tratar os desvios a tempo? |
Antes de liberar recursos, a empresa deve conseguir responder: sabemos o que estamos adquirindo; conhecemos as condições para operar; entendemos de onde virá a receita; conseguimos suportar cenários adversos; temos acesso à informação; e sabemos como agir se uma obrigação não for cumprida?
Conclusão: a segurança do investimento se constrói nas interfaces
Investir em infraestrutura é assumir uma sequência de compromissos que atravessa a implantação, a operação e o encerramento do projeto. O preço de entrada constitui apenas uma parte dessa decisão. O valor que poderá ser efetivamente realizado depende da consistência do direito adquirido, da possibilidade de executar as obrigações e da capacidade de sustentar o empreendimento quando os acontecimentos se afastarem das premissas iniciais.
A avaliação ganha força quando conecta essas dimensões: a outorga precisa corresponder à atividade pretendida; as licenças e as áreas, ao cronograma; a receita, às condições de cobrança e recebimento; os contratos de construção e operação, às obrigações do projeto; as garantias e a governança, aos riscos que permanecerão com o investidor. A saída e a solução de disputas completam esse desenho, porque também determinam como o capital poderá ser preservado ou recuperado.
O ponto decisivo está nas interfaces. Um direito contratual de recomposição pode ser relevante e, ainda assim, chegar tarde para o caixa. Uma autorização pode existir e não abranger a alteração planejada. Uma garantia pode ter valor nominal expressivo e depender de condições que dificultem sua execução. É no encontro entre documentos, decisões públicas e realidade operacional que muitas vulnerabilidades se revelam — e que existe maior espaço para preveni-las antes do aporte.
Por isso, o acompanhamento jurídico especializado precisa participar da formação da decisão e permanecer próximo da execução. Sua contribuição exige compreender o setor, dialogar com as equipes técnicas e financeiras e acompanhar autorizações, obrigações, registros e mudanças contratuais. Ao longo do projeto, a proteção negociada precisa continuar utilizável: prazos devem ser observados, fatos documentados, pedidos adequadamente formulados e decisões tomadas com seus efeitos jurídicos conhecidos.
Uma decisão madura de investimento identifica o que pode ser assumido, o que deve ser corrigido e o que exige interromper a negociação. Também define quem acompanhará cada compromisso e quais desvios levarão a uma nova deliberação. A segurança jurídica se constrói nessa disciplina contínua: transformar a oportunidade em um investimento cujos direitos possam ser exercidos, cujos riscos possam ser administrados e cuja execução permaneça compatível com o capital comprometido.