TCU atualiza guias de orçamento, fiscalização e auditoria de obras públicas
Três publicações incorporam a Lei 14.133/2021 e orientam BDI, aditivos, reequilíbrio, planejamento, projetos, sobrepreço e superfaturamento.
O Tribunal de Contas da União (TCU) divulgou nesta quarta-feira, 4 de novembro, novas edições de três publicações de referência para obras públicas. Os materiais tratam de engenharia de custos, contratação e fiscalização de edificações e auditoria de empreendimentos e foram adaptados à Lei nº 14.133/2021, a nova Lei de Licitações e Contratos.
Cartilha detalha custos, BDI e reequilíbrio
A cartilha Engenharia de Custos em Obras Públicas organiza perguntas e respostas para elaboração e análise de orçamentos. Entre os temas estão levantamento de quantitativos, composição de custos unitários, benefícios e despesas indiretas (BDI), execução contratual, aditivos e reequilíbrio econômico-financeiro.
Reforma tributária ainda será incorporada
O TCU registra que a edição atualiza uma publicação de 2014 e incorpora referências mais recentes da jurisprudência. Mudanças decorrentes da reforma tributária ainda estão em análise e serão acrescentadas ao texto. Por isso, a cartilha não deve ser lida como uma versão já estabilizada de todos os efeitos tributários sobre preços e contratos.
Fiscalização começa no planejamento
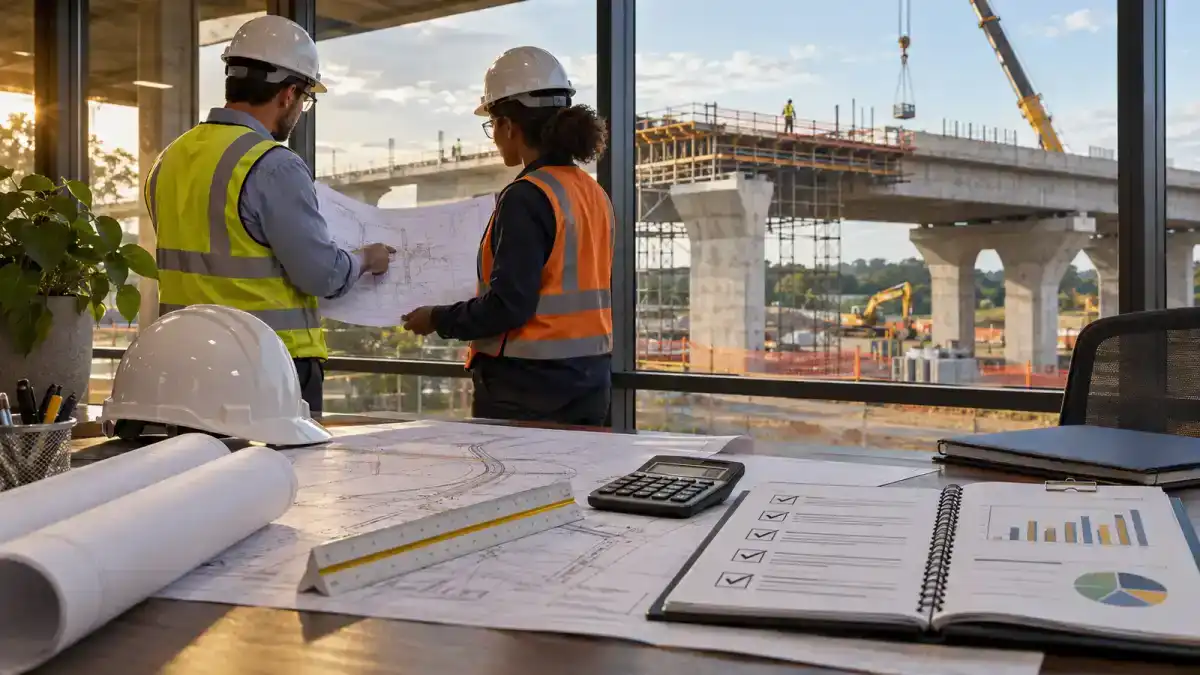
O guia Contratação e Fiscalização de Obras de Edificações Públicas acompanha o ciclo que começa no planejamento e passa por estudos preliminares, projetos, orçamento, licitação, execução e fiscalização. A utilidade prática está em conectar a qualidade da preparação ao acompanhamento do contrato, em vez de concentrar os controles apenas depois do início do canteiro.
Roteiro cobre sobrepreço e superfaturamento
O Roteiro de Auditoria de Obras Públicas estabelece procedimentos para o planejamento, a execução e o relatório das fiscalizações. O documento reúne referências para examinar estudos, projetos, planilhas, licitações e contratos e para identificar possíveis irregularidades como sobrepreço e superfaturamento.
Veja os resultados mais recentes do Fiscobras →
Guias não decidem o caso concreto
Os três documentos são orientações técnicas, não decisões automáticas sobre contratos específicos. A aplicação depende do regime jurídico, do edital, da matriz de riscos, das condições de execução e das evidências de cada empreendimento. Divergências de preço ou prazo exigem motivação e análise individual antes de qualquer conclusão de irregularidade.
Documentação pode reduzir disputas
Para órgãos públicos, concessionárias, empreiteiras e projetistas, as edições funcionam como referência preventiva. Orçamentos com premissas rastreáveis, projetos maduros, critérios de medição e registros de fiscalização reduzem a margem para disputas posteriores sobre escopo, aditivos e recomposição do equilíbrio econômico-financeiro.
Entenda outra frente do TCU sobre custos contratuais →
Aplicação prática será o teste
Os próximos pontos de atenção são a incorporação dos efeitos da reforma tributária, a adoção dos guias pelos órgãos contratantes e de controle e a forma como as orientações aparecerão em editais, contratos e auditorias. A efetividade será medida pela qualidade da preparação e pela redução de falhas repetidas, não apenas pelo número de downloads das publicações.