Log-In tem prejuízo de R$ 92,3 milhões e reestrutura operação rodoviária
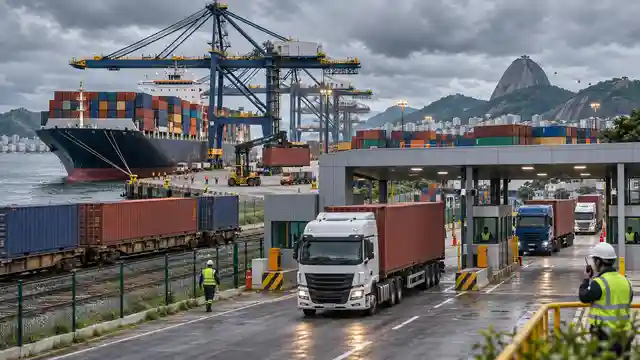
Ebitda ajustado caiu 58,5% com provisões na Tecmar; cabotagem recuperou receita e o Terminal de Vila Velha teve seu melhor Ebitda para um terceiro trimestre.
A Log-In Logística Integrada registrou prejuízo líquido de R$ 92,3 milhões no terceiro trimestre de 2026, revertendo lucro de R$ 19,2 milhões um ano antes. A receita líquida cresceu 1,2%, para R$ 803,5 milhões, mas o Ebitda ajustado caiu 58,5%, para R$ 64,3 milhões.
Ebitda ajustado recua para R$ 64,3 milhões
A margem Ebitda recuou 11,5 pontos percentuais, para 8%. O principal impacto veio da Tecmar, operação rodoviária que reconheceu R$ 71,9 milhões em provisões para perdas de crédito, avarias de frete e baixa de adiantamentos.
Tecmar concentra R$ 71,9 milhões em provisões
Segundo a companhia, esses efeitos foram recorrentes e não caixa no trimestre. A classificação não elimina o risco operacional: a empresa informou que a reestruturação da Tecmar continua, com foco em controles, rentabilidade e recuperação de desempenho.
Cabotagem retoma receita após docagens
Na cabotagem, a receita mostrou recuperação após as docagens planejadas de 2026. O Terminal de Vila Velha registrou o maior Ebitda da série para um terceiro trimestre, sinal de desempenho distinto entre os negócios do grupo.
Dívida líquida chega a R$ 1,18 bilhão
A dívida líquida encerrou setembro em R$ 1,18 bilhão e o capex trimestral foi de R$ 45,1 milhões. A capacidade de investimento em frota, terminal e integração logística dependerá da geração de caixa e do êxito da reorganização rodoviária.
Reestruturação precisa virar desempenho
Os próximos marcos são a normalização da Tecmar, a ocupação dos navios após as docagens e o desempenho do TVV. O acompanhamento deve separar provisões contábeis de perdas efetivas e verificar se a recuperação operacional se sustenta.