Projeção põe data centers em 5,6 GW até 2033 sob gargalo da transmissão
Relatório privado estima expansão a partir de 1 GW em operação; resultado oficial da PNAST recomenda cautela com a conversão da fila de pedidos em projetos.
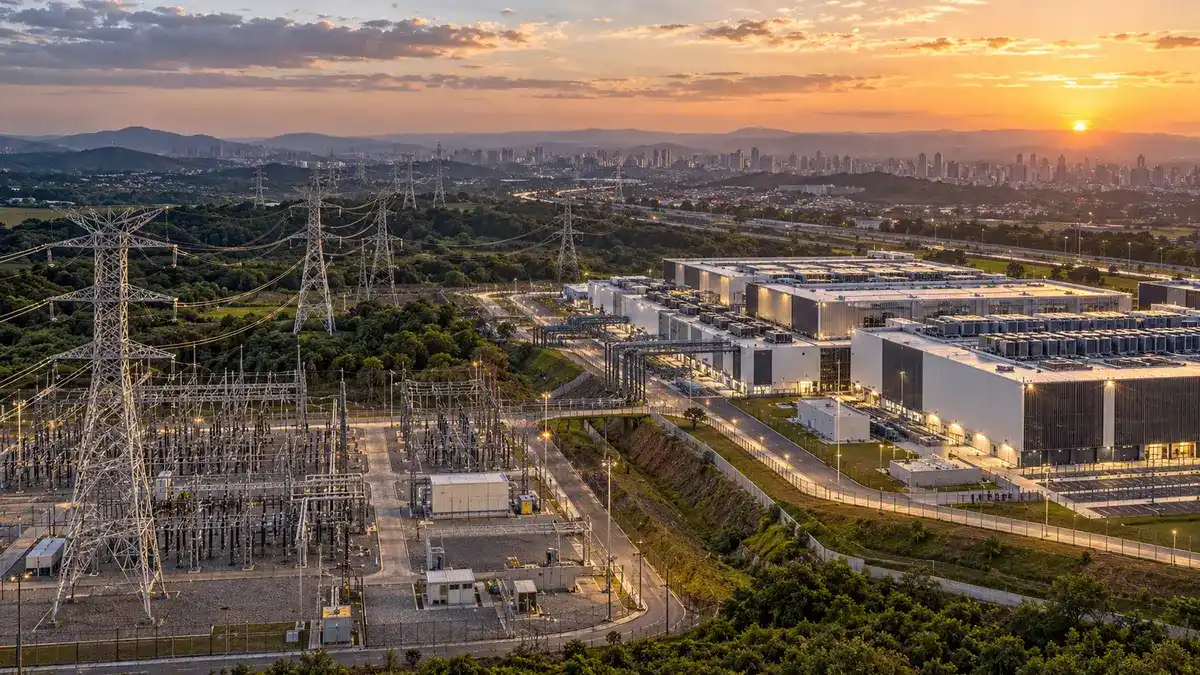
A capacidade de tecnologia da informação instalada em data centers no Brasil poderá crescer de 1.000 megawatts em 2026 para 5.576 MW em 2033, segundo projeção divulgada em 23 de outubro pela consultoria Pheonix Research. A trajetória equivale a uma taxa média anual de 27,83% e colocaria a infraestrutura de energia e transmissão no centro da execução dos projetos.
Projeção é privada e tem limites públicos
A estimativa é privada, não uma projeção oficial. O comunicado informa que o ponto de partida reúne 205 instalações em operação e calcula US$ 18,85 bilhões em aportes acumulados até 2033, mas a página pública não disponibiliza a base completa, as premissas por empreendimento nem os critérios usados para medir a capacidade de TI. Os números devem ser lidos como cenário de mercado, sujeito a revisão.
Pedidos não equivalem a capacidade construída
A principal contribuição do estudo é separar capacidade em operação de pedidos de conexão. A consultoria cita 38 GW de solicitações associadas a data centers e ressalta que esse volume representa requerimentos, não ativos contratados, financiados ou construídos. A Empresa de Pesquisa Energética (EPE) também trata a carteira de grandes cargas com cautela: processos de conexão de diferentes segmentos somavam 54,2 GW até 2038, enquanto 30 projetos de data centers no Nordeste reuniam 8,3 GW.
Resultado do ONS exige cautela com 7 GW
Há, porém, uma diferença relevante entre o comunicado privado e o documento final do Operador Nacional do Sistema Elétrico (ONS). A consultoria afirma que 7.040 MW teriam superado a primeira Temporada de Acesso de 2026. O resultado homologado pelo ONS em 15 de outubro registra 547,9 MW de Montante de Uso do Sistema de Transmissão para consumidores em atendimento direto e 228 MW para os vencedores do processo competitivo.
As tabelas oficiais, portanto, não permitem confirmar que os 7.040 MW tenham recebido acesso naquela temporada. Os números podem refletir etapas, universos ou datas de corte diferentes, mas essa reconciliação não é apresentada no material aberto da consultoria. Para avaliar projetos executáveis, o resultado do ONS, os Contratos de Uso do Sistema de Transmissão e os pareceres individuais são referências mais restritivas do que o total de pedidos.
Transmissão demora mais do que o data center
O gargalo temporal descrito no estudo encontra respaldo no planejamento oficial. A EPE informou em 14 de outubro que um grande data center pode começar a operar em dois ou três anos, enquanto uma obra de transmissão exige pelo menos cinco anos e pode chegar a sete quando se incluem estudos e planejamento. A diferença obriga o setor a antecipar reforços, escolher pontos com margem ou assumir infraestrutura própria de conexão.
Planejamento soma R$ 12,7 bilhões em reforços
Somente em São Paulo, a EPE recomendou mais de R$ 7 bilhões em obras de transmissão para abrir margem próxima de 7 GW. Para o Nordeste, o planejamento reúne R$ 5,7 bilhões em reforços destinados a viabilizar cerca de 4 GW para grandes cargas. Esses valores são recomendações de expansão e não significam que toda a capacidade esteja contratada por data centers.
Contratos e obras medirão a conversão da fila
A projeção de 5,6 GW até 2033 é material para fabricantes de transformadores, transmissoras, geradores, operadores de data centers, fundos e governos estaduais, mas sua conversão depende de marcos verificáveis. As próximas evidências serão novas temporadas da Política Nacional de Acesso ao Sistema de Transmissão, inclusão de reforços no planejamento, contratos de uso, licenciamento, decisões finais de investimento e entrada efetiva dos equipamentos em operação.