IEA vê disputa por cargas de GNL até 2027 com estoques europeus no menor nível desde 2013
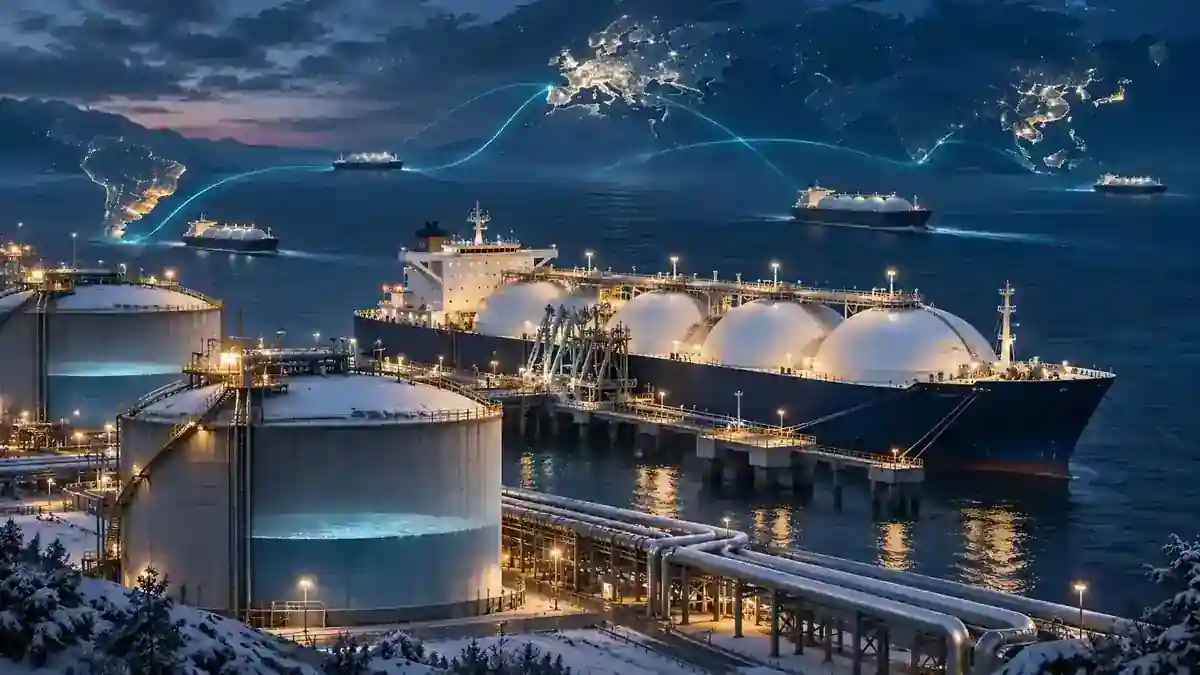
Relatório projeta queda de 3% da oferta mundial de GNL em 2026 e aponta competição com importadores da América do Sul. Efeito no Brasil dependerá de despacho térmico, contratos e capacidade de regaseificação.
A Europa inicia a temporada de aquecimento de 2026-2027 com os menores estoques de gás natural desde 2013, segundo o Global Gas Security Review 2026, publicado nesta terça-feira, 3 de novembro, pela Agência Internacional de Energia (IEA). A recomposição dos inventários pode prolongar a disputa mundial por cargas flexíveis de gás natural liquefeito (GNL) até 2027.
Oferta de GNL deve cair quase 20 bilhões de metros cúbicos
A IEA projeta redução de 3% da oferta global de GNL em 2026, equivalente a quase 20 bilhões de metros cúbicos. O choque está associado à interrupção dos fluxos pelo Estreito de Ormuz, que reduziu em mais de 60 bilhões de metros cúbicos os carregamentos de Catar e Emirados Árabes Unidos entre março e outubro.
Demanda também recua, mas risco de picos permanece
Do lado da demanda, a agência estima queda mundial de aproximadamente 1,5%, ou quase 65 bilhões de metros cúbicos. A retração decorre de destruição de demanda no Oriente Médio, menor consumo industrial europeu e substituição de gás por carvão na geração de eletricidade em países asiáticos. A queda do consumo ajuda a equilibrar o mercado, mas não elimina o risco de picos de preço.
América do Sul disputa cargas flexíveis
A combinação de baixos estoques europeus com opções limitadas de armazenamento em países importadores de GNL na Ásia e na América do Sul pode intensificar a competição por cargas com destino flexível. Um inverno mais frio, falhas técnicas ou novas interrupções de oferta ampliariam essa pressão, especialmente no mercado à vista.
Veja o acompanhamento anterior dos estoques europeus →
Exposição brasileira depende do despacho térmico
Para o Brasil, a exposição não é uniforme. Ela depende do volume de geração termelétrica necessário para complementar hidrelétricas e renováveis, dos contratos de suprimento das usinas, da disponibilidade dos terminais de regaseificação e da possibilidade de substituir combustíveis. Uma alta internacional não se transfere automaticamente, na mesma proporção, para todas as tarifas de energia ou preços domésticos de gás.
Contratos reduzem, mas não eliminam o risco
O país tem terminais de GNL e usinas que podem ampliar o despacho em condições de escassez hídrica ou necessidade operativa. Se a contratação adicional ocorrer em mercado apertado, o custo marginal pode subir. Contratos de longo prazo e cargas já asseguradas reduzem a exposição imediata, mas não isolam completamente a cadeia de reajustes, indisponibilidades ou renegociações.
Indicadores para 2027
Os próximos indicadores são a evolução diária dos estoques europeus, o restabelecimento dos carregamentos pelo Estreito de Ormuz, o volume de cargas flexíveis e os preços spot. No Brasil, devem ser acompanhados o despacho térmico, o nível dos reservatórios, a disponibilidade de terminais e as decisões de contratação de combustível para 2027.