A nova regra dos fundos impede financiar arbitragens?
O alcance da Resolução CMN nº 5.343/2026, o financiamento privado de disputas e o custo de uma proteção regulatória que também exclui retornos adicionais condicionados ao êxito.
A Resolução do Conselho Monetário Nacional (CMN) nº 5.343, de 24 de setembro de 2026, reacendeu uma pergunta prática: ainda é possível financiar uma arbitragem quando o retorno do financiador depende, em alguma medida, do resultado da disputa? A resposta exige identificar primeiro quem investe, qual direito entra na operação e como se calcula o pagamento. A norma altera a Resolução CMN nº 2.907/2001 para disciplinar aplicações de fundos de investimento em direitos creditórios (FIDC) e de fundos de investimento em cotas de FIDC (FIC-FIDC). Não regula indistintamente todo contrato de financiamento de litígio.1
O texto entra em vigor em duas etapas: o novo art. 1º-A, que contém a vedação e seus critérios, em 13 de outubro de 2026; o art. 1º-B, dirigido a carteiras que já contenham posições vedadas, em 4 de janeiro de 2027. O ato é do CMN, embora a Comissão de Valores Mobiliários (CVM) também discipline os FIDC, especialmente pela Resolução CVM nº 175 e seu Anexo Normativo II.2
O que faz um FIDC nessa história?
Em termos simples, investidores compram cotas de um fundo; o fundo reúne os recursos e os aplica em direitos creditórios, isto é, posições que representam valores a receber. Uma empresa, por exemplo, pode ceder recebíveis de contratos ao FIDC e antecipar recursos, enquanto o fundo passa a receber os pagamentos futuros. O rendimento dos cotistas depende do desempenho da carteira, dos custos e da estrutura de cotas. A operação não se confunde com o fundo pagar diretamente as despesas de uma parte em arbitragem: a pergunta regulatória é se ele adquire um crédito ou assume, por instrumento direto ou indireto, os riscos e benefícios de um direito discutido no processo.
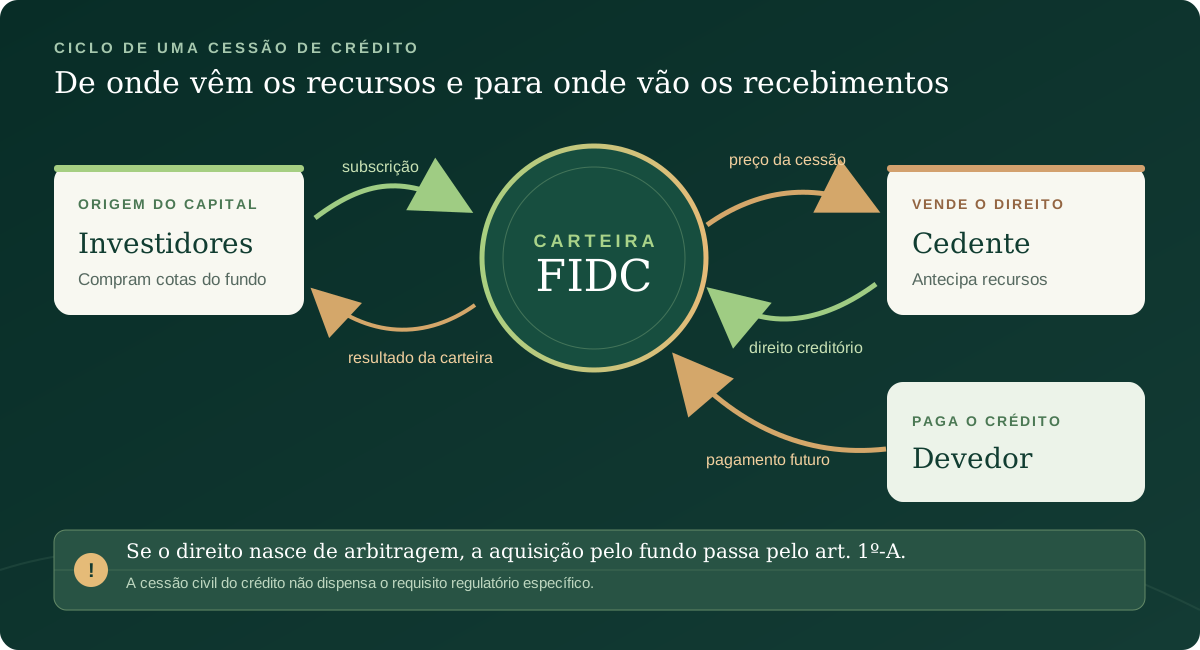
O Código Civil dá o ponto de partida patrimonial. Seu art. 286 permite ao credor ceder o crédito, salvo impedimento decorrente da natureza da obrigação, da lei ou da convenção com o devedor; a cláusula proibitiva não pode ser oposta ao cessionário de boa-fé se não constar do instrumento da obrigação. A cessão não transforma por si só uma pretensão controvertida em crédito apto à carteira de um fundo. Entre outros efeitos, o art. 290 trata da eficácia da cessão perante o devedor após notificação ou ciência; o art. 294 preserva exceções que o devedor podia opor; e os arts. 295 e 296 distinguem, em regra, a responsabilidade do cedente pela existência do crédito da responsabilidade pela solvência do devedor. São questões contratuais e civis distintas do requisito de elegibilidade regulatória.3
Quando o crédito arbitral passa no filtro?
O art. 1º-A veda ao FIDC e ao FIC-FIDC aplicar, direta ou indiretamente, em direitos ou expectativas decorrentes de ações judiciais ou procedimentos arbitrais enquanto o crédito correspondente não se revestir de liquidez, certeza e exigibilidade em caráter definitivo. Para a origem arbitral, o § 1º, II, concretiza essa fórmula em dois requisitos cumulativos.
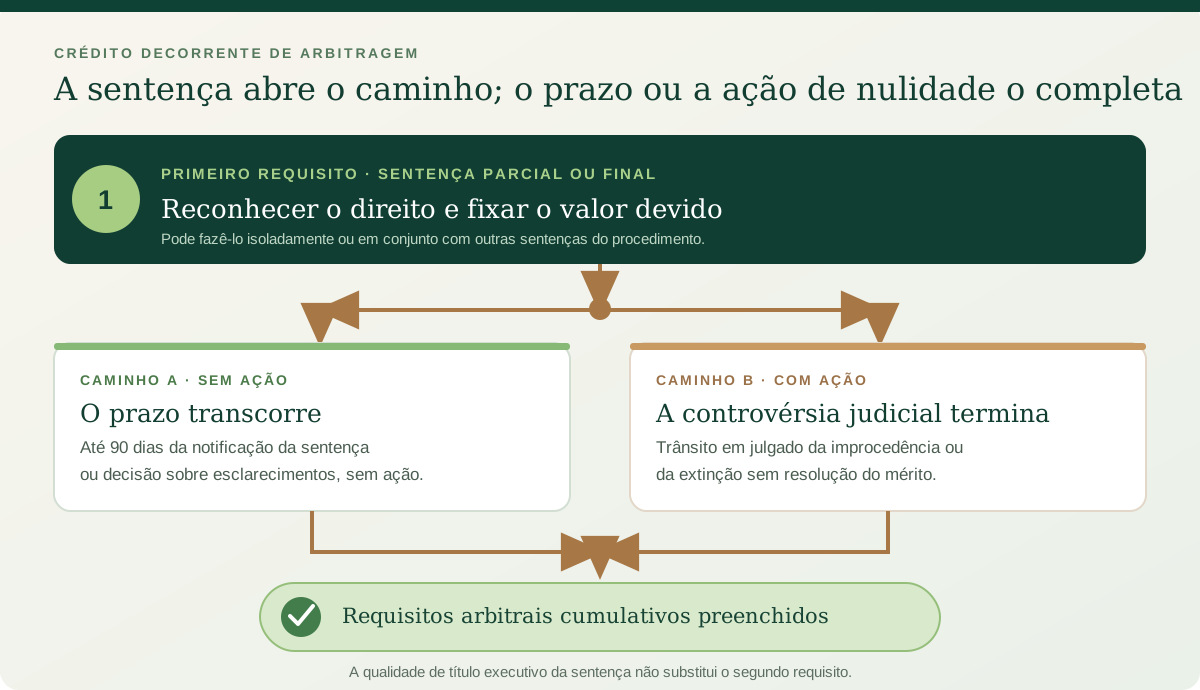
A Lei de Arbitragem admite sentença parcial (art. 23, § 1º) e prevê, no art. 33, § 1º, prazo de até 90 dias após o recebimento da notificação da respectiva sentença parcial ou final — ou da decisão do pedido de esclarecimentos — para ajuizar ação de nulidade. Assim, a referência à sentença parcial na nova resolução é expressa, mas não dispensa o segundo requisito. Tampouco o substitui a qualidade de título executivo judicial da sentença arbitral (art. 31 da Lei de Arbitragem e art. 515, VII, do Código de Processo Civil): esse efeito existe no seu regime próprio, enquanto a norma do CMN formula uma condição adicional, específica para a aplicação do fundo. A razão da menção ao título é somente evitar confundir executividade com a elegibilidade regulatória; o critério decisivo aqui é o texto do art. 1º-A, § 1º, II.4
A resolução não exige que todo o procedimento arbitral tenha terminado: admite a sentença parcial que, isoladamente ou junto de outras, reconheça o direito e fixe o valor. Mas o investidor precisa examinar com cuidado qual sentença sustenta o crédito, o marco da notificação e eventual ação de nulidade. A conclusão sobre um crédito específico depende desses documentos, e não apenas da etiqueta “sentença arbitral”.
Por que a via indireta importa?
O § 2º procura impedir que o fundo capture o mesmo risco por outra embalagem. Inclui instrumentos contratuais, títulos ou valores mobiliários cujo lastro, garantia, remuneração ou fluxo de pagamento esteja vinculado, no todo ou em parte, àqueles direitos ou expectativas. Também alcança cotas de outros fundos, sociedades ou veículos com tais posições e derivativos com o ativo subjacente correspondente. O conteúdo econômico prevalece na análise do vínculo; trocar o nome de uma parcela por “bônus” não afasta, por si só, a incidência do dispositivo.1
Isso não equivale a afirmar que qualquer crédito de uma empresa envolvida em arbitragem esteja automaticamente proibido. Um recebível comercial autônomo, devido por venda ou prestação de serviço e sem lastro, garantia, remuneração ou fluxo ligado ao direito discutido, exige análise de seus próprios documentos e do regime geral do fundo. A conexão relevante, para o art. 1º-A, é a exposição aos direitos ou expectativas do processo, direta ou por estruturas capazes de capturar seus riscos e benefícios. A independência econômica real importa mais que uma declaração abstrata de independência.
Financiar a arbitragem não é comprar o crédito discutido
Uma arbitragem pode exigir pagamento de taxas da câmara, honorários dos árbitros e advogados, perícias e outras despesas antes de qualquer recuperação econômica. Um terceiro pode custeá-las mediante contrato com uma parte. Nesse caso, ele financia a pessoa que litiga: seu crédito, se houver, nasce do contrato de financiamento. É diferente de comprar, por cessão, o direito que essa parte afirma ter contra a adversária. Na cessão, o adquirente assume a posição de credor do direito cedido, com os riscos jurídicos e econômicos correspondentes. A distinção entre as duas operações não dispensa o exame do vínculo indireto previsto no § 2º quando o investidor é um FIDC. O financiamento pode ser sem recurso, com retorno apenas em caso de êxito; pode impor restituição e juros independentemente do resultado; ou combinar uma obrigação fixa com parcela variável. O contrato define quem deve pagar, em que data, quais garantias existem e como se calcula a participação no benefício. O art. 586 do Código Civil descreve o mútuo como empréstimo de coisas fungíveis, e o art. 591 trata dos juros no mútuo com fins econômicos, hoje sob a redação da Lei nº 14.905/2024. Isso não dispensa o exame do regime financeiro, tributário, societário e contratual da operação concreta.3
Que operações ficam fora dessa vedação específica?
A Resolução CMN nº 5.343/2026 dirige a proibição de aplicação aos FIDC e aos FIC-FIDC, inclusive por vias indiretas. Ela não proíbe, pelo simples fato de haver arbitragem, as seguintes operações realizadas sem exposição direta ou indireta desses fundos:
Esses exemplos descrevem o alcance da vedação específica aos fundos, não uma dispensa das regras de crédito, mercado de capitais, tributação, cessão, transparência, conflitos de interesses ou das exigências da instituição arbitral aplicáveis a cada operação. Se o FIDC financiar uma dessas estruturas ou capturar economicamente o direito discutido, a interposição de outro agente não o retira do art. 1º-A, § 2º.
Imagine despesas estimadas em R$ 1 milhão para uma arbitragem. Um financiador privado aporta esse valor e convenciona que a parte financiada devolverá o principal atualizado e juros de 0,5% ao mês, em data determinada, qualquer que seja o resultado. Além disso, se houver benefício econômico definido no contrato, receberá 5% dele. Nesse desenho hipotético, a obrigação de restituir o capital e os juros existe independentemente de vitória; o resultado da disputa só define se haverá o adicional. O risco de inadimplência da parte financiada permanece. O vencimento pode ser fixado em 24 meses, por exemplo, sem pressupor que a arbitragem necessariamente terminará nesse prazo.
O contrato pode documentar uma obrigação certa e de valor determinável quanto ao principal, à correção e aos juros. Se preencher uma das hipóteses do art. 784 do Código de Processo Civil, poderá também ser título executivo extrajudicial — por exemplo, documento particular assinado pelo devedor e por duas testemunhas, observada a regra própria dos títulos eletrônicos no § 4º. No vencimento, a parcela fixa não paga torna-se exigível e pode ser executada, satisfeitos os requisitos dos arts. 783 e 786. Essa posição jurídica nasce do contrato de financiamento, sem depender de sentença arbitral. Já o adicional de 5% depende do benefício econômico pactuado e pode não surgir. O título executivo não assegura solvência nem antecipa o vencimento: ele dá ao credor uma via de cobrança fundada em obrigação determinada.6
O exemplo é juridicamente concebível, em princípio, como financiamento privado fora do FIDC, sujeito à validade de cada cláusula, ao regime aplicável ao financiador e às regras da arbitragem, inclusive eventual dever de revelar a existência do terceiro financiador para preservar a independência dos árbitros.5 Mas ele não é uma solução para inserir o instrumento inteiro no FIDC enquanto o direito arbitral for inelegível: o § 2º, I, da resolução alcança a vinculação parcial de remuneração ou fluxo de pagamento a esse direito. A certeza, a liquidez e a exigibilidade da parcela contratual fixa, quando vencida, não eliminam o vínculo regulatório criado pelo adicional.
O custo da proteção: o que a regra também exclui
É aqui que cabe uma crítica à escolha do CMN. Proteger a carteira de um FIDC contra a compra de expectativas incertas é objetivo compreensível. Mas a redação abrange também a operação mista em que todo o capital e uma remuneração básica são devidos por contrato, independentemente do resultado arbitral, enquanto apenas um ganho adicional é contingente. No exemplo, a incerteza quanto à bonificação adicional — ilustrada por um percentual hipotético — não contamina, por si, a existência da dívida de R$ 1 milhão corrigido e acrescido dos juros ajustados. A regra, ao alcançar a vinculação “no todo ou em parte”, impede que o FIDC capture também esse possível ganho adicional antes de satisfeitos os marcos do art. 1º-A, § 1º, II.1
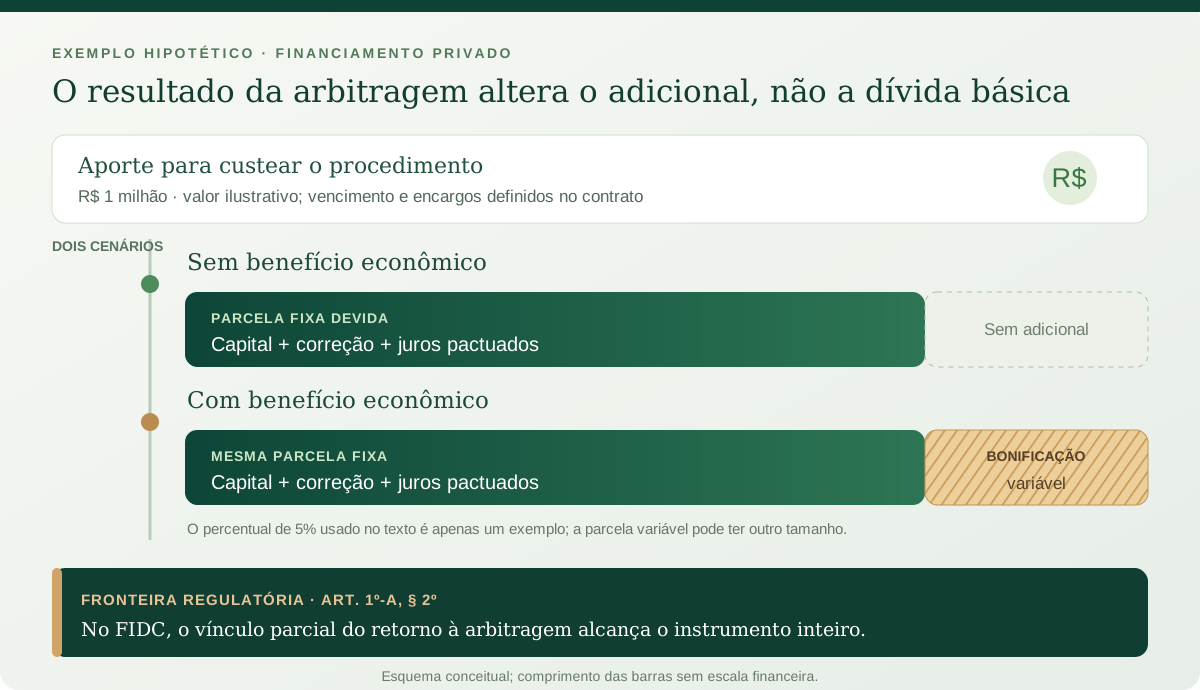
O possível excesso está em tratar da mesma forma, para essa finalidade, uma exposição integral ao resultado incerto e uma exposição adicional limitada, acompanhada de crédito contratual autônomo e executável no vencimento. Uma calibragem alternativa poderia separar as parcelas, exigir documentação e precificação independentes, impor limites de concentração ou reservar a parcela variável a investidores capazes de suportar seu risco. Essas são propostas de aperfeiçoamento, não exceções existentes na resolução. Seria preciso demonstrar que a obrigação fixa é realmente independente da disputa, avaliar a capacidade de pagamento do devedor e disciplinar garantias, conflitos de interesses e transparência.
Portanto, a proteção tem um custo de oportunidade: pode afastar do FIDC operações com um piso contratual determinado e uma possibilidade de retorno superior, atraentes para investidores com apetite ao risco variável. Isso não prova que toda operação mista seja segura, nem que o CMN estivesse obrigado a admiti-la. Mostra que a técnica de vedação ampla pode sacrificar oportunidades cujo risco central seria analisável e precificável, em vez de distinguir o capital e os juros devidos da bonificação sujeita ao resultado. O risco de inadimplência subsiste em qualquer crédito e deve ser avaliado; ele é diferente da incerteza sobre a existência do adicional.
| Estrutura | Quem paga / de onde vem o retorno? | Leitura diante da Resolução nº 5.343/2026 |
|---|---|---|
| Cessão de crédito arbitral ao FIDC | O fundo compra o direito e recebe o produto de sua satisfação. | Sujeita ao filtro cumulativo do art. 1º-A, § 1º, II. |
| Instrumento adquirido pelo FIDC com parcela ligada ao êxito | Parte do retorno depende do direito ou da expectativa arbitral. | Forte enquadramento na via indireta do § 2º, ainda que outra parcela seja fixa. |
| Financiamento privado com retorno condicionado | Um terceiro fora do FIDC assume o risco de não recuperar o aporte. | A vedação específica ao FIDC não o alcança por si; aplicam-se outros regimes pertinentes. |
| Empréstimo privado com principal e juros fixos, mais bonificação eventual | A parte deve o valor fixo; paga o adicional se ocorrer o benefício contratualmente definido. | Concebível fora do FIDC; a parcela variável impede tratá-lo como atalho seguro para o fundo. |
| Recebível comercial autônomo | O pagamento decorre de contrato independente da disputa. | Examinar se há vínculo econômico real com os direitos do processo e as demais regras do fundo. |
Carteiras já expostas e a questão prática
Para fundos cuja carteira contenha posições vedadas pelo art. 1º-A, o novo art. 1º-B estabelece, a partir de 4 de janeiro de 2027, exigências mínimas de metodologia de avaliação verificável de modo independente, reavaliação diante de fatos processuais relevantes, verificação pela auditoria independente e divulgação mensal padronizada de informações. Essa disciplina da carteira existente não deve ser lida como autorização para novas aquisições durante o período de vedação. Também não elimina deveres de diligência, precificação e transparência previstos no regime geral dos fundos.1
Conclusão
A resolução limita o momento e os caminhos pelos quais FIDC e FIC-FIDC podem se expor ao valor em disputa. Não extingue a cessibilidade civil de créditos nem a possibilidade de uma parte obter financiamento privado para conduzir uma arbitragem. Uma sentença parcial que reconheça o direito e fixe o valor pode satisfazer a primeira condição para o crédito arbitral, mas ainda será necessário atender à condição relativa à ação de nulidade.
O exemplo do financiamento com principal, correção e juros devidos independentemente do resultado expõe, contudo, uma fragilidade da escolha regulatória: a incerteza da bonificação adicional não torna incerta a obrigação contratual básica. O percentual usado na hipótese é apenas ilustrativo. Ainda assim, o vínculo parcial do retorno com o direito arbitral basta, pelo texto do § 2º, para afastar o instrumento do FIDC antes dos marcos exigidos pela norma. Ao proteger os cotistas por meio de uma vedação ampla, o CMN também pode privá-los de operações com crédito básico definido e uma oportunidade de ganho adicional. A questão que fica para o debate regulatório é se essa proteção não poderia ser alcançada com uma distinção mais precisa entre as parcelas e controles proporcionais a seus riscos, em vez de excluir ambas da carteira. Até eventual mudança da regra, a crítica não autoriza tratar a operação mista como elegível para o fundo.
Siglas utilizadas
- CMN
- Conselho Monetário Nacional.
- CVM
- Comissão de Valores Mobiliários.
- FIDC
- Fundo de investimento em direitos creditórios.
- FIC-FIDC
- Fundo de investimento em cotas de fundos de investimento em direitos creditórios.
Notas e fontes
- Resolução CMN nº 5.343/2026, arts. 1º e 2º, com inclusão dos arts. 1º-A e 1º-B na Resolução CMN nº 2.907/2001. Texto publicado no Diário Oficial da União de 28.9.2026.
- Resolução CVM nº 175/2022, Anexo Normativo II, regime dos fundos de investimento em direitos creditórios.
- Código Civil, arts. 286, 290, 294 a 296, 586 e 591; quanto ao art. 591, ver a redação da Lei nº 14.905/2024.
- Lei nº 9.307/1996, arts. 23, § 1º, 31 e 33, § 1º; Código de Processo Civil, art. 515, VII.
- CAM-CCBC, Resolução Administrativa nº 18/2016, exemplo de disciplina institucional de revelação de financiamento de terceiros. A incidência concreta depende do regulamento e da câmara escolhidos.
- Código de Processo Civil, arts. 783, 784, III e § 4º, e 786: obrigação certa, líquida e exigível, títulos executivos extrajudiciais e momento da execução.
Análise jurídica e editorial da redação da norma em 30 de setembro de 2026. A estruturação de cada operação depende de seus documentos, participantes, regime regulatório e circunstâncias concretas.